Comprobación editorial del 18 de agosto de 2026: las convocatorias para nuevas solicitudes constan finalizadas. Esta guía sirve para expedientes ya concedidos, acuerdos de prestación, facturas y preparación documental; no anuncia una reapertura ni sustituye el criterio de una asesoría fiscal.
Autor: Redacción de Kit Digital Canarias 2027. Revisión: control editorial independiente con BOE, Red.es, Acelera Pyme, Agencia Tributaria Canaria y Boletín Oficial de Canarias. Medio privado e independiente: no somos Red.es ni una sede administrativa.
Respuesta directa: qué parte paga el bono y qué parte no
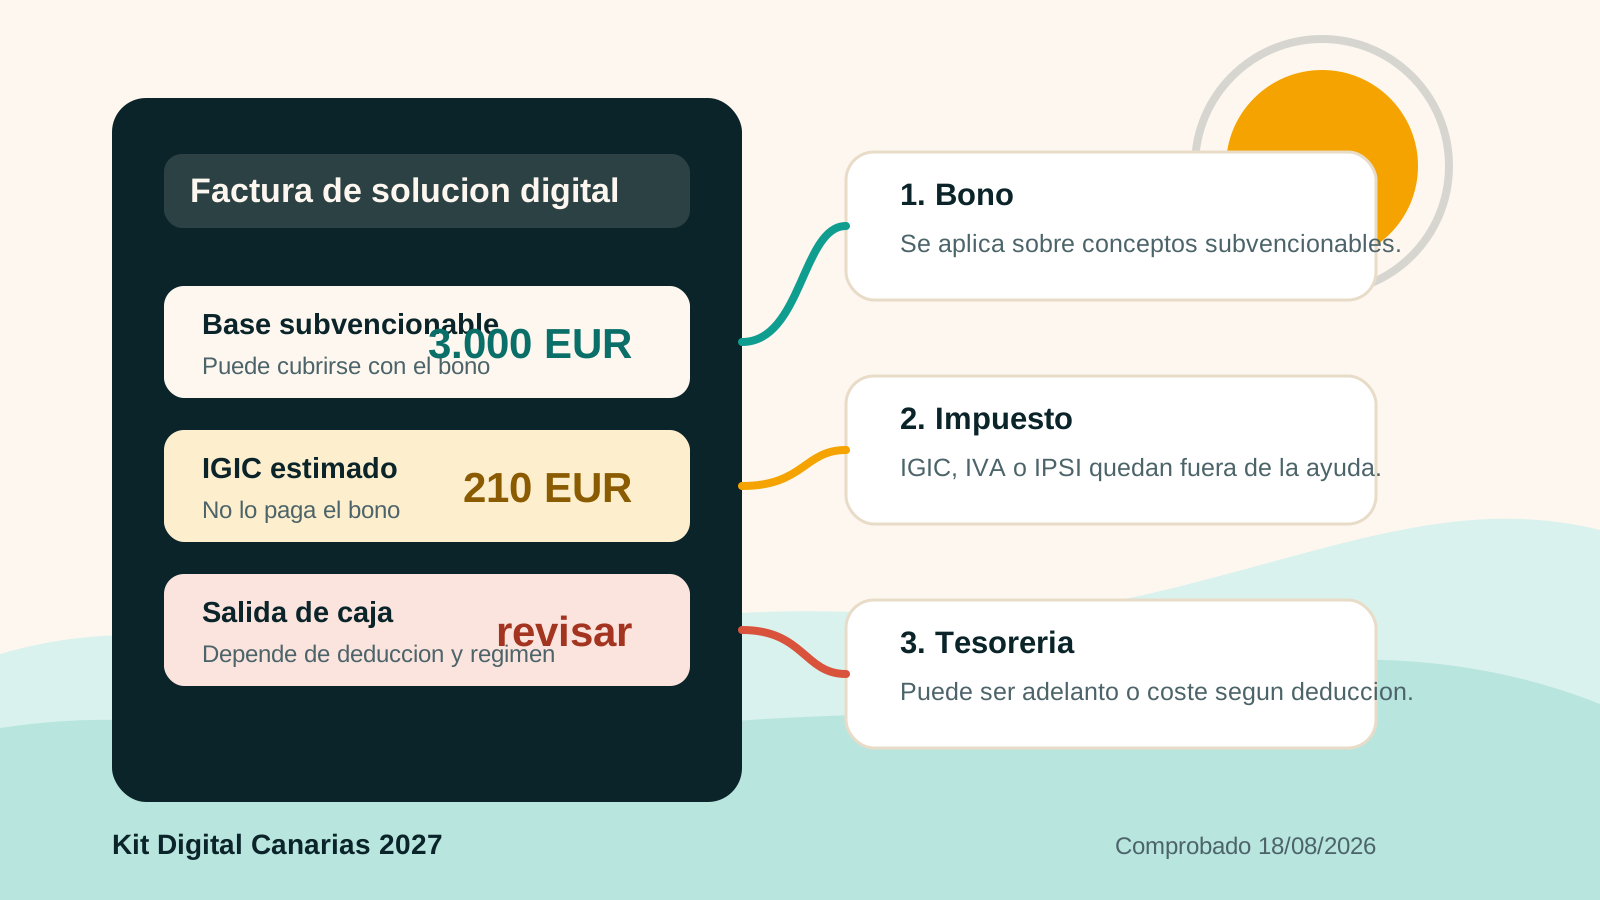
El Kit Digital subvenciona la base de una solución digital hasta el límite del segmento y de la categoría. El impuesto indirecto no entra en esa base. Las bases reguladoras del programa Kit Digital excluyen IVA, IGIC e IPSI de los conceptos subvencionables, así que una empresa canaria debe prever el IGIC de la factura o la autoliquidación que corresponda.
La consecuencia práctica es simple: si la solución cuesta 3.000 euros de base y todo encaja en el bono, el bono puede cubrir esos 3.000 euros, pero no los 210 euros de IGIC calculados al tipo general. Que luego recuperes, compenses o asumas ese impuesto depende de tu régimen fiscal y de tu derecho a deducción, no del programa de ayudas.
Estado oficial antes de hacer números
No conviene usar una calculadora de IGIC para empujar una solicitud nueva si no existe una convocatoria vigente. Red.es mantiene el calendario del programa y muestra el cierre de las convocatorias III y IV el 31 de octubre de 2025 en su página de convocatorias del Kit Digital. Además, Acelera Pyme indica que las convocatorias del Programa Kit Digital han finalizado.
La Orden TDF/39/2026 publicada en el BOE actualiza la vigencia de las bases, la reinversión de remanentes y las propuestas cuando existan fondos sin asignar. Esa modificación no equivale, por sí sola, a un formulario abierto para cualquier empresa canaria. Para actuar con seguridad hace falta una convocatoria, resolución o instrucción operativa vigente.
Por qué en Canarias hablamos de IGIC y no de IVA
La Agencia Tributaria Canaria explica que el Impuesto General Indirecto Canario grava entregas, servicios e importaciones en las islas. El BOC recoge en el texto refundido autonómico que el tipo general del IGIC es el 7 % para las operaciones que no estén sujetas a otros tipos. En servicios digitales habituales, ese 7 % es la referencia de trabajo, pero no debe usarse como dictamen universal.
Hay tres planos que se confunden mucho en la SERP: el bono, la factura y la declaración. El bono se calcula sobre conceptos subvencionables; la factura debe reflejar la operación real; y la declaración determina si el impuesto soportado se deduce, se compensa o queda como coste. Una página que promete "sin IVA" puede estar hablando de un cliente peninsular que contrata a un proveedor canario, no de una empresa establecida en Canarias.
Tabla de tesorería con IGIC al 7 %
La siguiente tabla no sustituye una factura. Solo separa base, impuesto y desembolso propio si la base queda cubierta por el bono y el servicio tributa al tipo general:
| Base de la solución | IGIC 7 % | Base cubierta por bono | Pago inicial propio |
|---|---|---|---|
| 1.000 € | 70 € | 1.000 € | 70 € |
| 2.000 € | 140 € | 2.000 € | 140 € |
| 3.000 € | 210 € | 3.000 € | 210 € |
| 6.000 € | 420 € | 6.000 € | 420 € |
| 12.000 € | 840 € | 12.000 € | 840 € |
Si el precio supera el límite de la categoría, también pagarás la parte de base no cubierta. Si el proyecto incluye hardware, importación de bienes, servicios complementarios o mantenimiento posterior, el cálculo debe separarse por concepto. En Canarias el error caro no suele ser el 7 %: es firmar un acuerdo sin saber qué cuota sale de caja, cuándo se declara y qué importe no será deducible.
Soportar IGIC no siempre significa asumirlo
La frase "el IGIC es deducible" necesita contexto. Para una empresa o profesional en régimen general, con actividad que genera derecho a deducción, el impuesto soportado puede recuperarse o compensarse en la autoliquidación. La Agencia Tributaria Canaria identifica el modelo 420 como autoliquidación trimestral del régimen general del IGIC, salvo situaciones concretas como SII u otros regímenes.
El problema aparece cuando tu actividad no permite deducir todo. Una clínica con servicios exentos, una actividad con prorrata, un profesional incluido en el Régimen Especial del Pequeño Empresario o Profesional o un comercio con reglas específicas no deben copiar el cálculo de una sociedad en régimen general. El impuesto puede convertirse total o parcialmente en coste real.
- Actividad en régimen general con derecho a deducción plena
- La cuota de IGIC puede funcionar como un desfase de caja: la pagas al proveedor o la autoliquidas, y después la deduces o compensas en la declaración que corresponda.
- Actividad exenta, prorrata o deducción limitada
- La cuota puede no recuperarse al completo. Aquí el coste real no se decide con el eslogan "IGIC deducible", sino con el porcentaje de deducción aplicable a tu actividad.
- Persona física incluida en REPEP
- El régimen especial tiene exención franquicia fiscal y obligaciones propias. Antes de firmar, conviene confirmar si el impuesto soportado por la solución digital será coste efectivo.
- Servicios desde fuera de Canarias
- La factura no debería leerse como una prestación peninsular ordinaria. Hay que revisar localización, inversión del sujeto pasivo, autoliquidación y si hay bienes físicos asociados.
Qué revisar antes de firmar el acuerdo
El acuerdo de prestación y la factura son los documentos que aterrizan la teoría. Antes de firmar con un agente digitalizador, pide un presupuesto con base, impuesto, importe imputado al bono, parte no cubierta, calendario de factura y mantenimiento posterior. Esa separación evita pensar que el bono "paga todo" cuando en realidad solo cubre la base subvencionable.
-
Comprueba si ya tienes bono concedido
Si no hay convocatoria abierta, el cálculo solo tiene sentido para expedientes concedidos o para preparar un escenario futuro. Revisa resolución, saldo, categoría y plazos antes de mirar proveedores.
-
Separa base, impuesto y exceso
La base puede quedar cubierta hasta el máximo de la categoría. El IGIC y cualquier exceso sobre el límite se pagan con fondos propios, aunque después parte del impuesto sea deducible.
-
Identifica tu régimen de IGIC
Régimen general, REPEP, actividad exenta, prorrata, criterio de caja o comerciantes minoristas no se gestionan igual. Este punto es fiscal, no comercial.
-
Pregunta cómo se factura si el proveedor está fuera de Canarias
Servicios digitales, bienes físicos y equipos enviados a las islas pueden tener tratamientos distintos. No aceptes una explicación genérica de "sin IVA" sin factura proforma y revisión.
-
Guarda evidencias para la justificación
Factura, justificante de pago de la parte que corresponda, acuerdo validado, entregables y pruebas de implantación deben cuadrar. La fiscalidad no arregla una justificación incompleta.
Canarias, Península y la inversión del sujeto pasivo
Muchos resultados de búsqueda mezclan dos casos distintos. Un cliente de Península o Baleares que contrata servicios a un proveedor canario puede recibir una factura sin IVA por reglas de localización e inversión del sujeto pasivo. Una empresa establecida en Canarias que contrata una solución para su actividad en las islas debe analizar IGIC: si el proveedor está en Canarias, lo normal será ver IGIC en factura cuando la operación esté sujeta; si el proveedor está fuera, puede tocar autoliquidar la operación en Canarias.
Por eso la promesa "Kit Digital sin IVA" no resuelve la pregunta de una pyme canaria. La pregunta correcta es: qué impuesto corresponde a esta operación, quién es el sujeto pasivo, qué documento lo acredita y si el beneficiario tiene derecho a deducirlo. Si el proyecto incluye un portátil de Puesto de Trabajo Seguro, periféricos o bienes enviados desde fuera, añade una revisión de importación y documentación aduanera.
Regla práctica: calcula el 7 % solo como primera estimación de caja para servicios sujetos al tipo general. Antes de cerrar presupuesto, valida régimen fiscal, deducibilidad, bienes incluidos y forma de factura.
Relación con importes, requisitos y otras ayudas
Si estás dimensionando un expediente, cruza esta guía con los importes del Kit Digital por segmento. Allí verás qué techo de bono aplica a cada tamaño de empresa y cómo cambia el adelanto de IGIC al subir la base. Para elegibilidad, revisa los requisitos del Kit Digital en Canarias; para alternativas fuera del bono estatal, consulta el mapa de ayudas de digitalización en Canarias.
Si ya estás en ejecución, la ruta útil es el proceso del Kit Digital desde Canarias: acuerdo, implantación, factura, justificación y conservación documental. Y si una duda no encaja en ningún caso, la FAQ de Kit Digital Canarias resume las preguntas recurrentes sin tratar el sitio como canal oficial.
Preguntas frecuentes
- ¿El Kit Digital cubre el IGIC en Canarias?
- No. Las bases reguladoras excluyen expresamente el IVA, el IGIC y el IPSI de los conceptos subvencionables. El bono se aplica sobre la base de la solución digital y el impuesto se trata aparte.
- ¿Qué tipo de IGIC debo calcular?
- El tipo general del IGIC es el 7 %, pero no todas las operaciones se resuelven con una regla automática. Servicios, bienes, importaciones, exenciones y regímenes especiales pueden cambiar el tratamiento fiscal.
- ¿Pagar IGIC significa que pierdo ese dinero?
- No siempre. Para un sujeto pasivo con derecho a deducción plena suele ser un adelanto de tesorería; para una actividad exenta, en prorrata o en REPEP puede convertirse total o parcialmente en coste. Debe validarlo tu asesoría.
- ¿Un agente de Península puede facturar a una empresa canaria sin IVA?
- Canarias está fuera del territorio de aplicación del IVA, por lo que la factura no debe tratarse como una factura peninsular ordinaria. Puede requerir inversión del sujeto pasivo o autoliquidación de IGIC según operación, destinatario y bienes incluidos.
- ¿Hay convocatoria abierta para usar estos cálculos en una solicitud nueva?
- No consta una convocatoria abierta para nuevas solicitudes. Red.es muestra cerradas las convocatorias III y IV desde el 31 de octubre de 2025 y Acelera Pyme indica que las convocatorias del Programa Kit Digital han finalizado.
Fuentes verificadas
- BOE: Orden ETD/1498/2021, bases reguladoras del Programa Kit Digital
- BOE: Orden TDF/39/2026, modificación de bases, remanentes y fondos sin asignar
- Red.es: calendario y estado de convocatorias del Kit Digital
- Agencia Tributaria Canaria: IGIC, modelos, registros y regímenes especiales
- BOC: texto refundido del IGIC y tipo general del 7 %
Esta página es informativa. La calificación fiscal de una factura, la deducción del IGIC y la obligación de autoliquidar dependen de datos concretos de la operación y del contribuyente.